الفيومي : وقف تمويل شراء الذهب يعزز استقرار سوق التمويل
الفيومي : وقف تمويل شراء الذهب يعزز استقرار سوق التمويل
كتبت هدى العيسوى
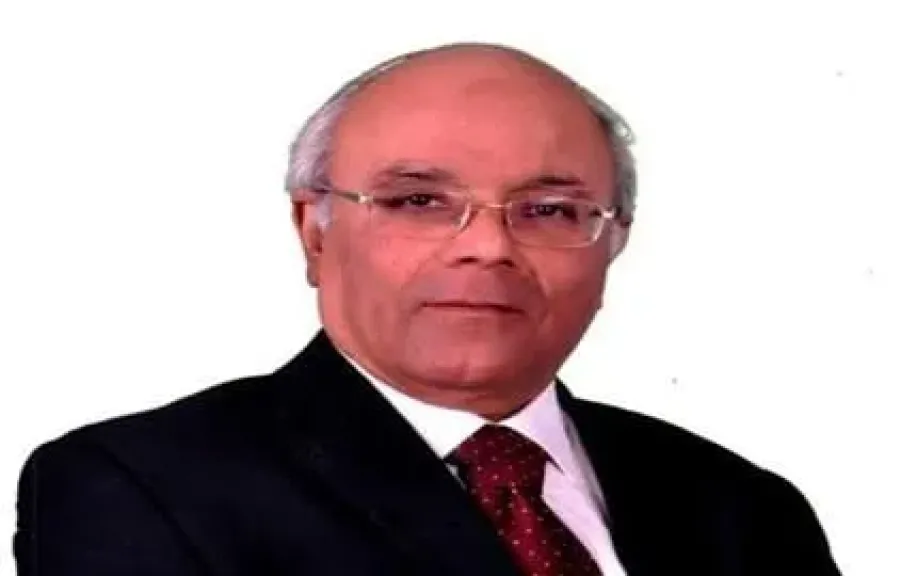
قال النائب الدكتور محمد عطية الفيومي، رئيس الغرفة التجارية بالقليوبية وأمين صندوق الاتحاد العام للغرف التجارية، إن قرار الهيئة العامة للرقابة المالية بحظر تمويل شراء الذهب من خلال شركات التمويل الاستهلاكي يمثل خطوة تنظيمية مهمة للحد من المخاطر الائتمانية وحماية العملاء واستقرار سوق التمويل.
وأوضح الفيومي أن الذهب يختلف بطبيعته عن السلع الاستهلاكية التي يستهدفها التمويل الاستهلاكي، إذ يُعد من الأصول سريعة التسييل، كما يمكن التعامل معه باعتباره أحد الأوعية الادخارية والاستثمارية، وهو ما يجعل تمويل شرائه بالدين أكثر ارتباطًا بالمخاطر الاستثمارية مقارنة بتمويل السلع والخدمات ذات الطبيعة الاستهلاكية.
وأضاف أن توجيه التمويل الاستهلاكي إلى شراء الذهب قد يخلق فجوة بين الغرض الأساسي من التمويل وطبيعة الاستخدام الفعلي له، خاصة أن العميل قد يحصل على تمويل لشراء أصل بهدف الاحتفاظ به والاستفادة من ارتفاع سعره مستقبلًا، وليس بغرض الاستهلاك، بما يزيد من حساسية قدرة العميل على السداد تجاه تقلبات أسعار الذهب.
وأكد الفيومي أن القرار يسهم في الحد من مخاطر التعثر الائتماني، لاسيما في ظل ارتفاع القيمة المالية لعمليات شراء الذهب، موضحًا أن تمويل شراء السبائك أو المشغولات الذهبية بمبالغ كبيرة قد يحمّل العميل التزامات مالية لا تتناسب مع طبيعة الأصل الممول أو قدرته على تحمل تقلبات السوق.
وأشار إلى أن ارتفاع أسعار الذهب خلال الفترات الماضية عزز اهتمام المواطنين بالذهب كوعاء لحفظ القيمة والاستثمار، وهو ما قد يكون انعكس على زيادة الطلب على تمويل عمليات الشراء، موضحًا أن استمرار هذا الاتجاه كان يمكن أن يؤدي إلى توسع حجم التمويلات المرتبطة بأصل استثماري متقلب السعر.
ولفت الفيومي إلى أن الذهب لا يوفر عائدًا دوريًا أو ثابتًا، وإنما تعتمد الاستفادة منه على حركة الأسعار، وبالتالي فإن انخفاض قيمته بعد إتمام عملية الشراء قد يضع العميل أمام معادلة مالية أكثر صعوبة، تتمثل في انخفاض قيمة الأصل الذي بحوزته مع استمرار التزامه بسداد أقساط التمويل.
وأوضح أن بعض المتعاملين قد يتعرضون لخسائر عند تراجع أسعار الذهب، وهو ما قد يؤثر على قدرتهم على الوفاء بالالتزامات التمويلية، مؤكدًا أن الفصل بين التمويل الاستهلاكي والأنشطة ذات الطبيعة الاستثمارية يساهم في تعزيز كفاءة السوق وتقليل المخاطر المحتملة.
وشدد على أن تنظيم استخدام أدوات التمويل وفقًا للغرض المخصص لها يمثل عنصرًا أساسيًا في حماية المستهلك المالي، والحفاظ على سلامة شركات التمويل، والحد من تراكم المديونيات المرتبطة بقرارات استثمارية يتحمل العميل مخاطرها بالكامل.